Мартин Армстронг
Экспорт Японии вырос на 13,7% за первые шесть месяцев года до 60,66 трлн иен.
Импорт увеличился на 10,7% до 61,9 трлн иен.
Тем не менее, Япония продолжала импортировать больше, чем экспортировала, несмотря на столь слабую иену, что японская продукция должна быть чрезвычайно конкурентоспособной за рубежом.
Данные из июнь Они показывают, что экспорт увеличился на 19,3% в годовом исчислении, что означает десятый подряд ежемесячный рост.
Однако импорт вырос на 25,4% до рекордных 11,3 трлн иен.
Это оставило Японию с дефицитом в 406,9 млрд иен на июнь, что более чем в три раза превышает ожидания экономистов в 120 млрд иен.
Япония зафиксировала профицит в 122 млрд иен в июне 2025 года.
Япония сильно зависит от импорта энергоносителей.
Конфликт с Ираном и перебои вокруг Ормузского пролива подняли цены на нефть, вынудив Японию искать поставки из других источников.
Объем импорта нефти в Японию фактически упал на 13,7% в июне, но стоимость этого импорта выросла на 59,3%.
Япония купила меньше нефти и заплатила за нее гораздо больше.
Это следствие столкновения слабой валюты с внешним энергетическим шоком.
Джен упала выше 163 к доллару, что является самым слабым уровнем с 1986 года.
Годом ранее было около 140 баллов.
Каждый баррель нефти, поставки природного газа, импортные продукты питания и иностранные промышленные ингредиенты становятся более дорогими при оценке в иенах.
Япония накопила самое большое бремя суверенного долга в промышленно развитом мире, в то время как процентные ставки искусственно удерживались вблизи нуля.
Государственный долг превышает 200% ВВП по практически всем основным международным оценкам, в то время как более широкие измерения указывают на бремя выше 230%.
Политики убедили себя, что долг не имеет значения, потому что японские институты владеют большей частью его доли, а Банк Японии всегда может купить все, что отвергает частный рынок.
Банк Японии держал около 485,4 трлн иен в японских государственных облигациях на март 2026 года, что составляет 47,9% выпущенного JGB по правительственным расчетам.
Это не свободный рынок.
Центральный банк стал рынком, потому что правительство не сможет финансировать эту гору долгов по нормальным процентным ставкам.
Это решение сработало только тогда, когда инфляция оставалась низкой и иена поддерживала общественное доверие.
Сейчас обе болезни ломаются.
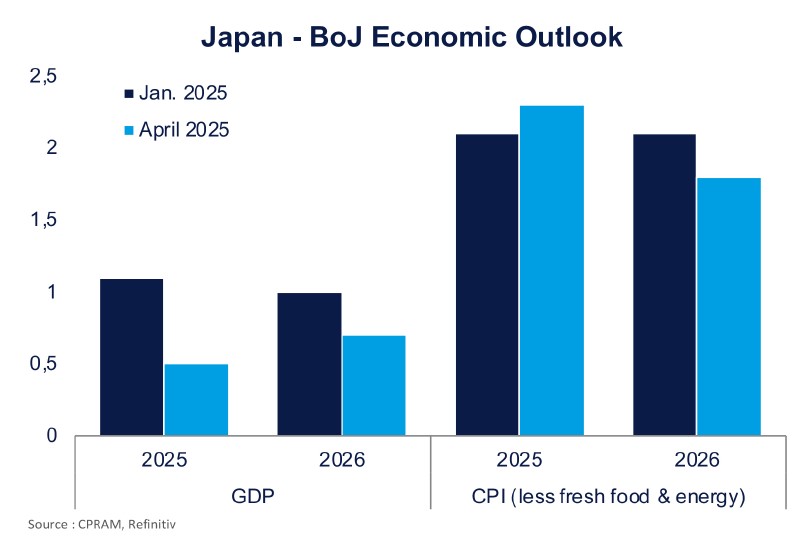
Банк Японии повысил процентную ставку до 1% в июне, что является самым высоким уровнем за 31 год.
В нормальных условиях повышение процентных ставок поможет поддержать валюту и остановить инфляцию.
Япония не работает в обычных условиях.
Каждое повышение ставки постепенно увеличивает стоимость рефинансирования государственного долга, накопленного в рамках политики нулевых процентных ставок.
Бюджет Японии на 2026 финансовый год — рекордные 122,3 трлн иен.
Расходы на обслуживание долга, включая проценты и платежи, увеличились на 10,8% до 31,3 трлн иен.
Это означает, что более четверти государственных расходов уже потребляется более ранними долгами.
По оценкам Министерства финансов, расходы на обработку долга могут достичь 40,3 трлн иен к 2029 финансовому году, что составляет около 30% от общих государственных расходов.
Ожидается, что к тому времени годовой выпуск облигаций вырастет на 28% с 2026 года до примерно 38 триллионов иен.
Правительство выпустит дополнительный долг, главным образом потому, что обращение с существующим долгом становится дороже.
Это спираль государственного долга.
Новые облигации должны быть выпущены для выплаты процентов и покупки старых облигаций.
По мере того, как ноги поднимаются, правительство требует еще больше заимствований.
С увеличением кредитов инвесторы требуют более высокой доходности, чтобы компенсировать финансовые и денежные риски.
Процесс питается сам собой.
Прибыльность 10-летних государственных облигаций Японии достигла около 2,74% 22 июля, или выше процентного пункта выше уровня год назад.
Япония построила свою финансовую систему вокруг ног, близких к нулю.
Ставка доходности 2,74% может показаться неактуальной для американского инвестора, который помнит гораздо более высокую доходность государственных облигаций, но это сравнение неактуально.
Риск зависит от размера долга по отношению к налоговой базе правительства, а не только от номинальной процентной ставки.
Японский банк оказался в ловушке
Если он агрессивно повышает процентные ставки для защиты иены, он увеличивает расходы на обработку государственного долга и причиняет убытки банкам, страховщикам, пенсионным фондам и другим учреждениям государственных облигаций.
Если ставки останутся слишком низкими, капитал отойдет от иены, валюта снизится, а импортная инфляция ускорится.
Если массовые покупки облигаций возобновятся, это подтверждает, что долг не может финансироваться естественным путем, что еще больше подрывает доверие к валюте.
Токио уже потратил около 215 миллиардов долларов на интервенцию на валютных рынках, но иена упала до самого низкого уровня за последние 40 лет.
Денежно-кредитное вмешательство не может устранить структурные фискальные дисбалансы.
Правительство может временно купить свою валюту, но не может заставить глобальный капитал доверять политикам, которые больше не имеют смысла.

Япония больше не может защищать валюту, не угрожая рынку облигаций, поддерживая рынок облигаций, не ослабляя валюту, субсидируя энергию, не выпуская дальнейших долгов или не повышая налоги, не нанося вреда и без того обремененному населению.
Старение японского общества ухудшается.
Уменьшается налоговая база, увеличиваются пенсионные, медицинские и социальные обязательства.
Расходы на социальное обеспечение в 2026 финансовом году достигли около 39,1 трлн иен.
Долговые и социальные службы вместе поглощают огромную долю государственных расходов, прежде чем политики финансируют оборону, инфраструктуру, образование, энергетические субсидии или что-либо еще.
Дефицит торгового баланса в 6,2 миллиарда долларов США является скромным по сравнению с общей экономикой Японии и сам по себе не является сигналом о несостоятельности государства.
Любой, кто утверждает, что один коммерческий отчет доказывает банкротство Японии, слишком остро реагирует.
Важность этого отчета заключается в том, что он показывает механизм ужесточения: война увеличивает цены на энергоносители, слабая иена увеличивает их, импорт подавляет рост экспорта, инфляция оказывает давление на Банк Японии, чтобы повысить процентные ставки, а более высокие процентные ставки увеличивают стоимость обработки крупнейшей в мире долговой нагрузки на развитых рынках.
Япония является первой доминирующей страной, потому что она продвинула современные финансовые эксперименты дальше, чем любая другая крупная экономика.
Это нормализовало нулевые и отрицательные процентные ставки, позволило центральному банку доминировать на рынке государственных облигаций и предполагало, что национальные сбережения будут финансировать государственный дефицит навсегда.
Европа и США пошли по тому же пути, полагая, что смогут избежать судьбы Японии.
Fitch прогнозирует, что госдолг на развитых рынках достигнет предела рекордные $75,8 трлн. к концу 2026 года, что соответствует 104% мирового ВВП.
Десять крупнейших развитых экономик будут нести ответственность за 69 триллионов долларов этой суммы.
Япония может оставаться самым крайним примером, но это не единичный случай.
Дефицит торгового баланса с Японией является еще одним предупреждением.
Кризис суверенного долга не обязательно начнется с официального объявления Минфина.
Он начнется со слабости валюты, неудачного вмешательства, роста доходности облигаций, импортной инфляции, внутреннего капитала под собственной собственностью и увеличения доли налоговых поступлений, направляемых на проценты.
Япония не просто испытывает слабую иену или временную энергетическую проблему.
Она приближается к тому моменту, когда любая имеющаяся политика вызывает еще один кризис в другом месте.
Вот как доверие начинает разваливаться, и когда доверие оборачивается против государственного долга, ни один центральный банк не может его восстановить, просто создавая больше денег.
https://www.armstrongeconomics.com/international-news/Japanese/is-the-first-domino-in-the-overeign-debt-crisis/